Каждый владелец транспортного средства сталкивается с необходимостью защиты своих интересов в случае непредвиденных ситуаций. Основная цель полиса – минимизация финансовых потерь, связанных с повреждением или утратой машины. Важно понимать, что данный процесс включает в себя множество аспектов, от оценки рисков до определения страховой суммы.
При выборе подходящего варианта необходимо учитывать множество факторов. Ключевыми моментами являются тип покрытия, условия договора и репутация компании. Например, полное покрытие может включать в себя защиту от угона, ущерба в результате аварии и стихийных бедствий. В то же время, базовые варианты могут ограничиваться только ответственностью перед третьими лицами.
Не менее значимым является процесс расчета стоимости полиса. Страховые организации используют различные методики, включая анализ статистики аварийности, возраст и марку автомобиля, а также опыт водителя. Рекомендуется сравнивать предложения нескольких компаний, чтобы выбрать наиболее выгодный вариант.
Кроме того, важно внимательно изучить условия договора. Некоторые компании могут включать скрытые платежи или ограничения, которые могут повлиять на получение компенсации. Чтение отзывов и консультации с экспертами помогут избежать неприятных сюрпризов в будущем.
Страховка автомобиля: как это работает
При оформлении договора с компанией клиент получает защиту от финансовых потерь, связанных с повреждениями, кражей или ущербом, нанесённым третьим лицам. В основе лежит взаимное обязательство: владелец транспортного средства оплачивает взносы, а страховщик берёт на себя покрытие ущерба в пределах оговорённых условий.
Типы полисов могут различаться по степени покрытия. Например, каско обеспечивает возмещение затрат на ремонт и восстановление после аварий, независимо от виновника, в то время как ОСАГО компенсирует ущерб, причинённый другим участникам дорожного движения.
При наступлении страхового случая необходимо подать заявление и предоставить документы, подтверждающие событие: протоколы полиции, акты осмотра, фотографии повреждений. Компания проводит экспертизу, после чего рассчитывает сумму выплаты согласно тарифам и лимитам.
Оплата взносов происходит регулярно, обычно ежегодно или ежеквартально. Размер платежа зависит от множества факторов: марки и модели транспортного средства, региона регистрации, стажа водителя, наличия аварий в прошлом и выбранного пакета услуг.
Рекомендуется внимательно изучать условия договора, чтобы избежать ограничений по выплатам и исключений. Например, повреждения, возникшие при управлении в состоянии опьянения или без прав, как правило, не покрываются.
Своевременное информирование страховщика о смене владельца, адреса или других важных данных помогает сохранить актуальность договора и избежать проблем при урегулировании претензий.
Типы автомобильной страховки
Существует несколько категорий полисов, каждая из которых предлагает различные уровни защиты и покрытия. Основные виды включают:
ОСАГО – обязательное страхование гражданской ответственности. Этот полис защищает третьих лиц от ущерба, причиненного водителем. Минимальные лимиты выплат установлены законодательством, что делает его доступным для большинства автовладельцев.
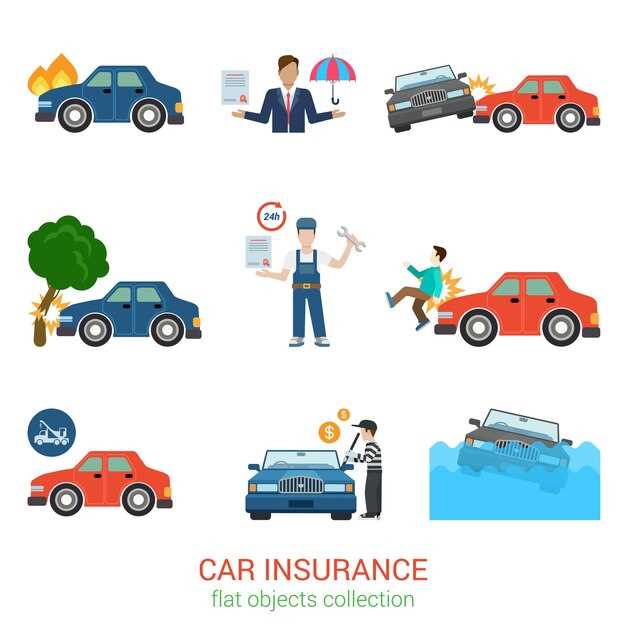
Каско – добровольное страхование, которое покрывает ущерб, причиненный вашему транспортному средству. Полис может включать защиту от угона, стихийных бедствий, а также ущерба, причиненного в результате ДТП. Условия и стоимость зависят от выбранного пакета.
Страхование от угона – отдельный вид, который обеспечивает защиту в случае кражи автомобиля. Полис может включать дополнительные услуги, такие как помощь в поиске угнанного транспортного средства.
Страхование гражданской ответственности для водителей – расширенная версия ОСАГО, которая предлагает более высокие лимиты выплат и дополнительные опции, такие как защита от ущерба, причиненного пассажирам.
Страхование от несчастных случаев – покрывает травмы и смерть водителя и пассажиров в результате ДТП. Полис может включать выплаты на медицинские расходы и компенсацию за утрату трудоспособности.
При выборе полиса важно учитывать индивидуальные потребности, тип транспортного средства и финансовые возможности. Рекомендуется сравнивать предложения различных компаний, чтобы найти оптимальный вариант.
Обязательное страхование: что это и зачем?
Обязательное страхование представляет собой форму защиты, требуемую законодательством для владельцев транспортных средств. Основная цель данного вида полиса – обеспечить компенсацию ущерба, причиненного третьим лицам в результате ДТП. Это позволяет минимизировать финансовые риски для участников дорожного движения.
В большинстве стран, включая Россию, наличие такого полиса является обязательным условием для регистрации транспортного средства. Без него невозможно получить номерные знаки или пройти техосмотр. Это правило направлено на защиту интересов всех участников дорожного движения, включая пешеходов.
Полис обязательного страхования покрывает расходы на лечение пострадавших, возмещение ущерба их имуществу. Сумма выплат ограничена установленными лимитами, которые варьируются в зависимости от законодательства конкретной страны. Например, в России максимальная сумма возмещения за вред, причиненный жизни и здоровью, составляет 500 тысяч рублей, а за ущерб имуществу – 400 тысяч рублей.
Важно помнить, что отсутствие полиса может привести к серьезным последствиям, включая штрафы и административные санкции. Владельцы транспортных средств должны регулярно проверять срок действия своего полиса и обновлять его при необходимости. Это не только законное требование, но и способ защитить себя и других участников дорожного движения от непредвиденных ситуаций.
При выборе компании для оформления обязательного страхования стоит обратить внимание на репутацию страховщика, условия договора и отзывы клиентов. Сравнение предложений различных компаний поможет найти наиболее подходящий вариант, который обеспечит необходимую защиту и соответствие законодательным требованиям.
Каско: когда стоит оформлять?
Каско рекомендуется оформлять, если ваш транспорт находится в рисковой ситуации. Это может включать частые поездки в зону высокой аварийности или в районы с высокой статистикой угона. Контекст применения играет ключевую роль в принятии решения.
Если автомобиль новый или имеет значительную рыночную стоимость, наличие полиса обеспечит защиту от потенциальных убытков. В таких случаях важно взвесить финансовые затраты на покрытие против возможных расходов на восстановление после ущерба.
Другой момент – наличие кредита на транспортное средство. Банки часто требуют полис Каско, защищая свои активы до полного погашения долга. Здесь, оформление данного вида защиты становится не только разумным, но и обязательным этапом.
Если вы часто используете машину для коммерческих нужд, например, для доставки товаров или такси, то такая защита позволит избежать больших убытков в случае повреждения. Бизнес-риски всегда требуют дополнительной стройной системы безопасности.
Также стоит рассмотреть условия полиса, детали покрытия, как, например, возможность возмещения ущерба в случае стихийных бедствий или случайных повреждений. Оцените уровень сервиса устраивающих компаний, включая скорость обработки заявок и качество обслуживания.
Подводя итог, прежде чем брать полис, определитесь с потребностями в охране своего транспортного средства. Если риски высоки, более спокойный ночной сон с Каско не заставит себя ждать.
Дополнительные виды страховок: что выбрать?
Следующий вариант – страхование гражданской ответственности. Этот полис защищает от финансовых последствий, если вы причините вред третьим лицам или их имуществу. Важно учитывать, что минимальные требования к ответственности могут варьироваться в зависимости от региона.
Также стоит рассмотреть возможность оформления страховки на случай повреждения. Этот полис покрывает расходы на ремонт после аварий, стихийных бедствий или других непредвиденных ситуаций. Важно уточнить, какие именно риски включены в полис, чтобы избежать неприятных сюрпризов.
Не менее важным является страхование от несчастных случаев. Этот вариант обеспечивает выплату в случае травм или гибели водителя и пассажиров. Полис может включать различные уровни покрытия, что позволяет выбрать наиболее подходящий вариант.
Наконец, стоит обратить внимание на услуги по помощи на дороге. Этот сервис может включать эвакуацию, техническую помощь и другие услуги, которые могут понадобиться в экстренной ситуации. Выбор такого полиса может существенно облегчить решение проблем на дороге.
При выборе дополнительных опций важно учитывать свои потребности и финансовые возможности. Рекомендуется сравнить предложения различных компаний и внимательно изучить условия каждого полиса, чтобы сделать обоснованный выбор.
Процесс оформления и получения выплат
Оформление соглашения на защиту транспортного средства проходит через несколько этапов. Начните с выбора компании, которая предлагает подходящие условия. Сравните различные предложения, обратите внимание на размер взносов и перечень предоставляемых услуг. После выбора, заполните анкетные данные с полными сведениями о транспортном средстве и его владельце. Не забудьте о дополнительной информации, такой как стаж вождения и наличие предыдущих происшествий.
После оформления, получите полис, в котором прописаны условия защиты. Храните документ в доступном месте, так как он необходим в случае инцидента. При наступлении страхового случая незамедлительно известите страховую компанию. Это можно сделать по телефону или через интернет, в зависимости от предоставленных сервисов.
Подготовьте все необходимые документы: полис, паспорта, документы на транспорт, а также справку о происшествии, если таковая имеется. Это ускорит процесс. В дальнейшем страховая компания проведёт оценку ущерба, что может занять некоторое время. Рекомендуется поддерживать связь с представителями компании для уточнения статуса заявки.
После завершения всех проверок и оценок, ожидайте решения. Если заявление одобрено, средства будут переведены на указанный вами счёт или предоставлены в форме других выплат. При отказе в компенсации вам должны пояснить причины. В таком случае можно попробовать обжаловать решение в рамках установленных процедур.
Как выбрать страховую компанию?
Прежде чем делать выбор, изучите репутацию разных организаций. Проверьте отзывы клиентов на специализированных форумах и сайтах. Хорошая репутация компании свидетельствует о ее надежности и качестве обслуживания.
Обратите внимание на степень финансовой устойчивости. Рейтинговые агентства, такие как Moody’s или Standard & Poor’s, предоставляют информацию о финансовом состоянии компаний. Выбирайте тех, кто имеет высокий рейтинг – это показатель их способности выполнять обязательства.
Сравните предложения по полисам. Изучите условия, лимиты выплат и исключения. Понимание, что покрывается, а что нет, поможет избежать неприятных сюрпризов в будущем.
Обратите внимание на уровень сервиса. Наличие горячей линии, удобного онлайн-сервиса и доступности менеджеров сильно повлияет на ваш комфорт при взаимодействии с компанией. Попробуйте связаться с ними для проверки реакции на запросы.
Изучите дополнительные опции, которые может предложить организация. Некоторые компании включают в полисы бесплатные услуги, такие как эвакуация или предоставление временного транспортного средства. Это может повысить общую ценность продукта.
Не торопитесь с решением. Воспользуйтесь возможностью получить консультации у агентов и задать вопросы. Поняв все детали, вы сможете сделать обоснованный выбор и защитить свои интересы.
—
Этапы оформления полиса: от заявки до получения документа
Процесс получения полиса начинается с подачи заявки. Это можно сделать через интернет или в офисе компании. Важно предоставить точные данные о транспортном средстве и его владельце. Необходимо указать марку, модель, год выпуска, VIN-код и информацию о предыдущих страховых случаях.
После подачи заявки происходит ее обработка. Страховая компания проверяет предоставленные сведения, а также оценивает риски. На этом этапе могут потребоваться дополнительные документы, такие как копия паспорта или водительского удостоверения. Рекомендуется заранее подготовить все необходимые бумаги для ускорения процесса.
Следующий шаг – расчет стоимости полиса. На основании собранной информации специалисты компании формируют предложение. Важно внимательно ознакомиться с условиями, включая размер франшизы, лимиты выплат и дополнительные опции. Если предложенные условия устраивают, можно переходить к следующему этапу.
После согласования условий необходимо внести оплату. Это можно сделать различными способами: банковским переводом, картой или наличными. После получения платежа компания формирует полис и отправляет его клиенту. Важно сохранить квитанцию об оплате, так как она может понадобиться в будущем.
На завершающем этапе клиент получает документ. Полис может быть выслан по электронной почте или доставлен курьером. Рекомендуется проверить все данные на наличие ошибок. В случае обнаружения неточностей следует немедленно обратиться в страховую компанию для их исправления.
| Этап | Описание |
|---|---|
| Подача заявки | Заполнение анкеты с указанием всех необходимых данных. |
| Обработка заявки | Проверка информации и оценка рисков. |
| Расчет стоимости | Формирование предложения с условиями и ценой. |
| Оплата | Внесение платежа любым удобным способом. |
| Получение полиса | Получение документа и проверка данных. |
Что делать при ДТП: порядок действий и документы
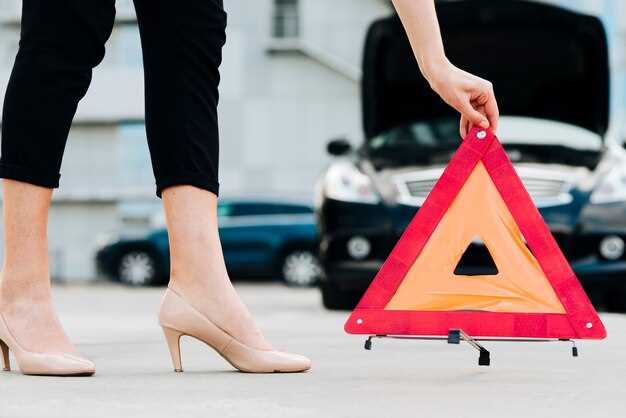
При столкновении важно сохранять спокойствие и следовать установленному порядку. Вот основные шаги, которые необходимо предпринять:
-
Остановите транспортное средство. Включите аварийную сигнализацию и, если возможно, переместите машину на обочину.
-
Проверьте состояние всех участников происшествия. Если кто-то пострадал, вызовите скорую помощь.
-
Сообщите в полицию. Это необходимо для оформления протокола о ДТП.
-
Соберите информацию. Запишите данные всех участников: ФИО, номера телефонов, адреса, номера транспортных средств и страховых полисов.
-
Сделайте фотографии места происшествия, повреждений автомобилей и дорожных знаков.
-
Заполните европротокол, если это возможно. Убедитесь, что все участники согласны с обстоятельствами аварии.
-
Получите копию протокола от полиции и другие документы, подтверждающие факт ДТП.
Не забудьте о следующих документах:
-
Паспорт транспортного средства.
-
Водительское удостоверение.
-
Страховой полис.
-
Документы, подтверждающие право собственности на автомобиль.
После завершения всех действий, рекомендуется обратиться в страховую компанию для получения дальнейших инструкций по возмещению ущерба.
Как правильно подать заявку на выплату?
Для успешного оформления компенсации после ДТП или другого инцидента необходимо соблюдать ряд конкретных действий, которые ускорят процесс рассмотрения заявления и получение средств.
- Соберите доказательства: фотографии места происшествия, повреждений, копии документов участников, свидетельские показания. Чем полнее комплект, тем меньше вопросов у экспертов.
- Сообщите в компанию в установленные сроки: обычно заявление принимается в течение 3–5 дней с момента события. Пропуск срока может повлечь отказ в выплате.
- Заполните заявление: используйте форму от организации или официальный сайт. Внимательно указывайте дату, время, описание ситуации, данные всех участников и пострадавших.
- Предоставьте необходимые документы:
- паспорт владельца договора;
- копия полиса;
- протокол или справка из ГИБДД;
- чеки на ремонт или экспертизу.
- Согласуйте время осмотра: представитель организации должен осмотреть повреждения. Отказаться от экспертизы нельзя, иначе рассмотрение заявки затянется.
- Сохраняйте копии всех бумаг: это поможет обжаловать отказ или некорректное решение.
При подаче заявки через интернет используйте официальный портал, избегайте посредников. Это снизит риск ошибок и мошен